2026-11-07 コメント投稿する ▼
日銀の利上げ路線が懸念、高市首相の成長戦略とデフレ脱却の岐路
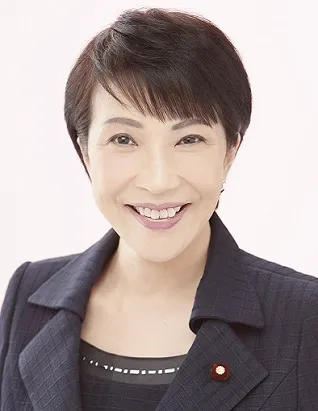
高市早苗首相がデフレ脱却宣言に慎重な姿勢を崩さない中、日本銀行は基調的な物価上昇率が目標の2%に到達したとの見解を示しました。 特に、政府補助金や変動するエネルギー価格に左右される表面的な数字に惑わされず、持続的な成長を重視する高市政権の姿勢が今、強く問われているのではないでしょうか。
高市早苗首相がデフレ脱却宣言に慎重な姿勢を崩さない中、日本銀行は基調的な物価上昇率が目標の2%に到達したとの見解を示しました。今後の利上げ継続を示唆するこの政策の方向性の違いは、日本経済の未来に大きな影響を及ぼしかねない重要な岐路にあると言えるでしょう。特に、政府補助金や変動するエネルギー価格に左右される表面的な数字に惑わされず、持続的な成長を重視する高市政権の姿勢が今、強く問われているのではないでしょうか。
日銀の植田総裁は、基調的な物価上昇率が「目標の2%に到達した」との見解を公表しました。これに対し、高市早苗政権は「まだデフレ脱却とはいえない」と極めて慎重な姿勢を崩していません。この政府と日銀の認識のズレは、今後の日本の経済政策に重大な影響を及ぼす可能性があります。
日銀がこのまま利上げ路線を継続すれば、景気が腰折れする懸念も指摘されています。現下の物価上昇の要因を正確に見極め、慎重な政策運営が求められる局面と言えるでしょう。
日銀のインフレ目標の指標である消費者物価指数の「生鮮食品を除く総合(コアCPI)」の推移を見てみると、物価情勢の複雑さが浮き彫りになります。2025年には概ね前年同月比2%以上で推移していましたが、2026年に入ると2%を割り込み、8月まで1%台で推移していました。
その後、9月には9カ月ぶりに2%台となる2.1%を記録しましたが、これは食料品の上昇率再拡大などが主な要因です。この指標には電気・ガス代などのエネルギー価格が含まれるため、エネルギー価格の変動や政府の補助金によって押し下げられている側面も無視できません。
政府が高市早苗首相を中心に「まだデフレ脱却とはいえない」と慎重な立場を取る背景には、このような補助金の有無で数字が1%台になったり2%台になったりする、表面的な数字の不安定さが大きく影響していると考えられます。基調的な物価の動きをより正確に見るには、「欧米版コア」(食料とエネルギーを除く総合)の推移も重要です。
この欧米版コアも、2025年以降は2026年2月まで2%台を維持していましたが、3月から8月にかけては2%を割り込み1%台で推移しました。9月には2.2%と大きく上昇したものの、これはサービス価格や各種財価格の急上昇によるものです。しかし、この9月だけの数字を見て、国内需要要因による「ディマンドプル」なのか、海外要因による「コストプッシュ」なのかを判別することは困難であるとされています。
高橋洋一氏が指摘するように、日銀のこれまでの政策運営は、しばしば日本経済の成長の芽を摘んできたとの批判があります。特に、高市早苗首相が掲げる力強い「成長戦略」とは、日銀の現在の体質や利上げに前のめりな姿勢が相いれない部分があるのではないでしょうか。
現在の物価上昇が、需要の回復によるものではなく、海外からのコスト増に起因する側面が強いのであれば、安易な利上げは経済活動を冷え込ませ、国民の生活をさらに圧迫する可能性をはらんでいます。デフレ脱却を宣言するには、持続的で安定した物価上昇と、実質賃金の上昇を伴う経済成長が不可欠です。
高市政権がデフレ脱却宣言に慎重なのは、表面的な数字に惑わされず、真の経済回復を目指す賢明な姿勢の表れと言えるでしょう。日銀が今後も利上げ路線を継続する方針であるならば、それは高市首相が掲げる成長戦略に逆行し、経済の回復を阻害するリスクを孕んでいます。
政府と日銀は、現状の経済情勢と物価変動の要因について、より深く共通認識を持つ必要があります。単なる数字の達成だけでなく、国民の実感として経済が好転していると認識できるまで、慎重な政策運営が求められます。日本経済が力強く成長する未来を切り拓くためには、高市政権の成長戦略と調和する金融政策が不可欠だと言えるでしょう。
政府と日銀、見解の相違が浮き彫りに
日銀の植田総裁は、基調的な物価上昇率が「目標の2%に到達した」との見解を公表しました。これに対し、高市早苗政権は「まだデフレ脱却とはいえない」と極めて慎重な姿勢を崩していません。この政府と日銀の認識のズレは、今後の日本の経済政策に重大な影響を及ぼす可能性があります。
日銀がこのまま利上げ路線を継続すれば、景気が腰折れする懸念も指摘されています。現下の物価上昇の要因を正確に見極め、慎重な政策運営が求められる局面と言えるでしょう。
変動する物価指標の複雑な実態
日銀のインフレ目標の指標である消費者物価指数の「生鮮食品を除く総合(コアCPI)」の推移を見てみると、物価情勢の複雑さが浮き彫りになります。2025年には概ね前年同月比2%以上で推移していましたが、2026年に入ると2%を割り込み、8月まで1%台で推移していました。
その後、9月には9カ月ぶりに2%台となる2.1%を記録しましたが、これは食料品の上昇率再拡大などが主な要因です。この指標には電気・ガス代などのエネルギー価格が含まれるため、エネルギー価格の変動や政府の補助金によって押し下げられている側面も無視できません。
政府が高市早苗首相を中心に「まだデフレ脱却とはいえない」と慎重な立場を取る背景には、このような補助金の有無で数字が1%台になったり2%台になったりする、表面的な数字の不安定さが大きく影響していると考えられます。基調的な物価の動きをより正確に見るには、「欧米版コア」(食料とエネルギーを除く総合)の推移も重要です。
この欧米版コアも、2025年以降は2026年2月まで2%台を維持していましたが、3月から8月にかけては2%を割り込み1%台で推移しました。9月には2.2%と大きく上昇したものの、これはサービス価格や各種財価格の急上昇によるものです。しかし、この9月だけの数字を見て、国内需要要因による「ディマンドプル」なのか、海外要因による「コストプッシュ」なのかを判別することは困難であるとされています。
高市政権の成長戦略と日銀の体質
高橋洋一氏が指摘するように、日銀のこれまでの政策運営は、しばしば日本経済の成長の芽を摘んできたとの批判があります。特に、高市早苗首相が掲げる力強い「成長戦略」とは、日銀の現在の体質や利上げに前のめりな姿勢が相いれない部分があるのではないでしょうか。
現在の物価上昇が、需要の回復によるものではなく、海外からのコスト増に起因する側面が強いのであれば、安易な利上げは経済活動を冷え込ませ、国民の生活をさらに圧迫する可能性をはらんでいます。デフレ脱却を宣言するには、持続的で安定した物価上昇と、実質賃金の上昇を伴う経済成長が不可欠です。
今後の日本経済の舵取り
高市政権がデフレ脱却宣言に慎重なのは、表面的な数字に惑わされず、真の経済回復を目指す賢明な姿勢の表れと言えるでしょう。日銀が今後も利上げ路線を継続する方針であるならば、それは高市首相が掲げる成長戦略に逆行し、経済の回復を阻害するリスクを孕んでいます。
政府と日銀は、現状の経済情勢と物価変動の要因について、より深く共通認識を持つ必要があります。単なる数字の達成だけでなく、国民の実感として経済が好転していると認識できるまで、慎重な政策運営が求められます。日本経済が力強く成長する未来を切り拓くためには、高市政権の成長戦略と調和する金融政策が不可欠だと言えるでしょう。
この活動はAIによる政策傾向の判定には使われていません。 政策傾向を見る
この投稿の高市早苗の活動は、50点・活動偏差値52と評価されています。下記GOOD・BADボタンからあなたも評価してください。