2026-11-06 コメント: 1件 ▼
公約岸田文雄氏が国債NISAに慎重姿勢 金融庁の税制要望と論点を整理
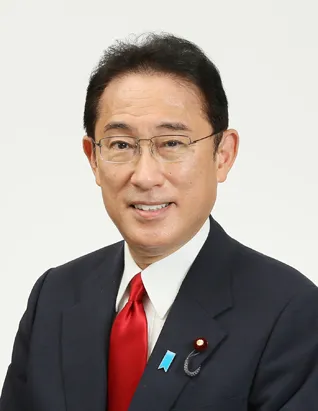
岸田文雄氏(元首相)は2026年11月6日、新NISAの対象に個人向け国債を加える「国債NISA」について「慎重に検討する必要があるのではないか」と述べました。岸田氏が慎重姿勢を示した背景には、「貯蓄から投資へ」というNISAの趣旨との整合性があります。2026年8月と10月にも同趣旨の発言が報じられています。金融庁は2027年度の税制改正要望に「国債に関する税制の検討」を盛り込みましたが、要望書にNISAの文言や具体案はありません。新NISAの非課税枠や個人向け国債の利率、賛成論と反対論、国民民主党が提出した法案の動きまで、国債NISAをめぐる論点を整理します。物価高で家計の手取りを増やす議論が問われています。
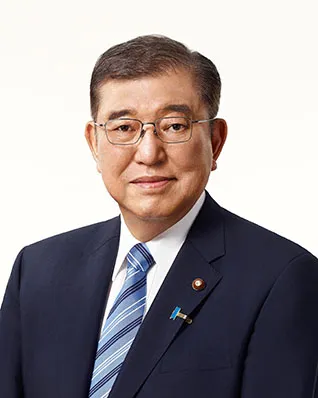
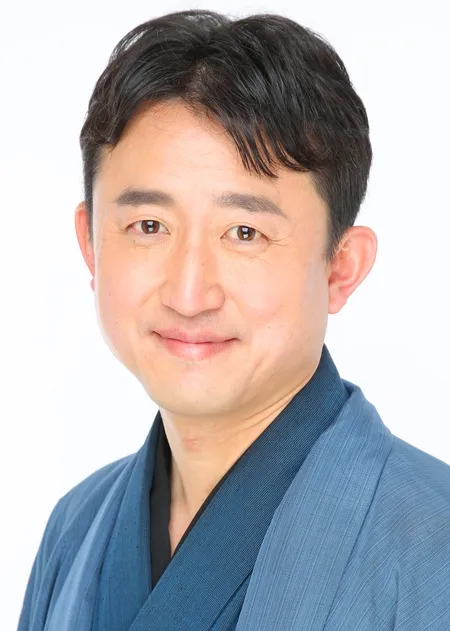
岸田文雄氏(元首相)は2026年11月6日、単独インタビューに応じ、新NISA(少額投資非課税制度)の対象に個人向け国債を加える「国債NISA」について、「慎重に検討する必要があるのではないか」と述べました。NISAの拡充を主導してきた岸田氏が慎重な考えを示したことで、2027年度の税制改正をめぐる議論にも影響が出そうです。
岸田氏は首相時代、家計の現預金を投資に回して個人の資産を増やし、企業の成長力を高める「資産運用立国」を掲げました。2024年にはNISAを恒久化し、非課税の枠を大きく広げています。首相を退いたあとも、自由民主党(自民党)の議員連盟の会長として、18歳未満を対象にした「こどもNISA」の創設を後押ししてきました。「こどもNISA」は2027年1月に始まる予定です。
岸田氏はNISAについて、リスクのある資産への投資に税制上の優遇を与えることで、貯蓄から投資へという流れを進める制度だと説明しました。そのうえで、元本が保証され安全な資産とされる国債を対象に加えることは、制度の趣旨と合うかどうかを踏まえて、慎重に考える必要があるという立場を示しました。
岸田氏が慎重な姿勢を見せたのは、今回が初めてではありません。2026年8月にも、資産運用立国議員連盟の会長として、個人向け国債の税優遇は丁寧に議論する必要があるとの考えが報じられています。国債をNISAの対象にするなら、これまでの政策と整合するかを考える必要があり、国債の相続税を非課税にする案は富裕層への優遇という批判を招きかねない、とも語っていました。2026年10月にも、NISAの目的にそぐわないという趣旨の発言が報じられています。
国債NISAとは、新NISAの非課税の仕組みを国債にも広げる案のことです。新NISAには、つみたて投資枠が年間120万円、成長投資枠が年間240万円あり、あわせて年間最大360万円まで投資できます。生涯で非課税になる上限は1,800万円です。一方で、個人向け国債の利子には、所得税・復興特別所得税と地方税をあわせて20.315%の税金がかかります。
個人向け国債は、変動10年、固定5年、固定3年の3種類が毎月発行されています。2026年10月募集分の利率は、変動10年が初回で年2.05%、固定5年が年2.39%、固定3年が年2.07%です。ここから20.315%が引かれるため、たとえば固定5年の税引き後は年1.904%になります。もし非課税になれば、その分だけ手取りが増える計算です。
金融庁は、2027年度の税制改正に向けた要望に「国債に関する税制の検討」を盛り込みました。2026年8月31日時点で公表された要望書には、「国債保有者層の多様化を通じた安定的な国債保有者層の構築と、個人投資家の資産形成ニーズへの対応の観点から、必要に応じ、所要の措置を検討する」と書かれています。ただし、要望書そのものにはNISAや個人向け国債という言葉はなく、具体的な制度案も示されていません。このため、国債NISAなどが念頭にあると受け止められているのが実情です。
国会でも動きがあります。国民民主党(国民民主)は2026年7月10日、国債の利子などをNISAの非課税対象に加える法案を参議院に提出したと報じられています。この法案はまだ審議されていません。
賛成する立場からは、国債を安定して買ってくれる人を増やせるという点が挙げられます。国債の買い手が広がれば、長期金利の上昇を抑える効果も期待できます。10年国債の利回りは、2026年11月5日に2.806%でした。金利が高い水準にあるなか、個人にも国債を持ってもらいたいという政府の狙いがあるとの分析があります。物価の上昇から資産を守る手段になり、投資に慎重な人にも使いやすいという意見もあります。
一方、反対の立場では、NISAは「貯蓄から投資へ」を進める制度であり、預金に近い国債を対象にすると趣旨に反するという指摘があります。税収が減って国債の発行が増えれば、かえって長期金利を押し上げるおそれがあるとの見方も出ています。個人向け国債の利率が銀行の定期預金を上回れば、預金が銀行から流れ出て、銀行の経営に影響するという懸念もあります。さらに、相続税の優遇を伴う場合は、富裕層への優遇という批判を受けかねません。
自民党内にも慎重論が少なくないとされ、税制改正大綱に盛り込まれるかどうかは不透明です。
物価高が続くなか、家計が自由に使えるお金を増やす対策は待ったなしです。国債NISAは、利子にかかる税金を軽くして手取りを増やすという点で、減税の一つの形とも言えます。ただし、「貯蓄から投資へ」という大きな方針との整合性や、国の税収への影響を無視することはできません。
非課税にする代わりに国の税収が減る以上、財源や国債の発行にどのような影響が出るのかを、数字で示す必要があります。実際、金融庁の要望書では、減収見込額の欄が空欄のままです。国民の理解を得るためには、対象となる範囲、非課税の上限、実施の期限、そして効果の見通しを、具体的に明らかにすべきです。
国民民主が法案を提出したことで、国債NISAは国会で議論される土台ができました。国民の暮らしに役立つ制度かどうかを、各党が数字と根拠をもって比べることが求められます。岸田氏の慎重な発言は、その議論に重い一石を投じました。
岸田文雄氏が国債NISAに慎重姿勢を示した理由
岸田氏は首相時代、家計の現預金を投資に回して個人の資産を増やし、企業の成長力を高める「資産運用立国」を掲げました。2024年にはNISAを恒久化し、非課税の枠を大きく広げています。首相を退いたあとも、自由民主党(自民党)の議員連盟の会長として、18歳未満を対象にした「こどもNISA」の創設を後押ししてきました。「こどもNISA」は2027年1月に始まる予定です。
岸田氏はNISAについて、リスクのある資産への投資に税制上の優遇を与えることで、貯蓄から投資へという流れを進める制度だと説明しました。そのうえで、元本が保証され安全な資産とされる国債を対象に加えることは、制度の趣旨と合うかどうかを踏まえて、慎重に考える必要があるという立場を示しました。
岸田氏が慎重な姿勢を見せたのは、今回が初めてではありません。2026年8月にも、資産運用立国議員連盟の会長として、個人向け国債の税優遇は丁寧に議論する必要があるとの考えが報じられています。国債をNISAの対象にするなら、これまでの政策と整合するかを考える必要があり、国債の相続税を非課税にする案は富裕層への優遇という批判を招きかねない、とも語っていました。2026年10月にも、NISAの目的にそぐわないという趣旨の発言が報じられています。
「資産運用立国と言っていた岸田さんが国債NISAに慎重なのは、ちょっと皮肉に感じます」
国債NISAとは何か 金融庁の税制改正要望の中身
国債NISAとは、新NISAの非課税の仕組みを国債にも広げる案のことです。新NISAには、つみたて投資枠が年間120万円、成長投資枠が年間240万円あり、あわせて年間最大360万円まで投資できます。生涯で非課税になる上限は1,800万円です。一方で、個人向け国債の利子には、所得税・復興特別所得税と地方税をあわせて20.315%の税金がかかります。
個人向け国債は、変動10年、固定5年、固定3年の3種類が毎月発行されています。2026年10月募集分の利率は、変動10年が初回で年2.05%、固定5年が年2.39%、固定3年が年2.07%です。ここから20.315%が引かれるため、たとえば固定5年の税引き後は年1.904%になります。もし非課税になれば、その分だけ手取りが増える計算です。
金融庁は、2027年度の税制改正に向けた要望に「国債に関する税制の検討」を盛り込みました。2026年8月31日時点で公表された要望書には、「国債保有者層の多様化を通じた安定的な国債保有者層の構築と、個人投資家の資産形成ニーズへの対応の観点から、必要に応じ、所要の措置を検討する」と書かれています。ただし、要望書そのものにはNISAや個人向け国債という言葉はなく、具体的な制度案も示されていません。このため、国債NISAなどが念頭にあると受け止められているのが実情です。
国会でも動きがあります。国民民主党(国民民主)は2026年7月10日、国債の利子などをNISAの非課税対象に加える法案を参議院に提出したと報じられています。この法案はまだ審議されていません。
「国債は定期預金に近い商品なので、NISAの趣旨とは合わない気がします」
「元本が保証される国債NISAなら、投資が怖い人も安心して使えるはずです」
賛成論と反対論を整理 国債NISAの論点
賛成する立場からは、国債を安定して買ってくれる人を増やせるという点が挙げられます。国債の買い手が広がれば、長期金利の上昇を抑える効果も期待できます。10年国債の利回りは、2026年11月5日に2.806%でした。金利が高い水準にあるなか、個人にも国債を持ってもらいたいという政府の狙いがあるとの分析があります。物価の上昇から資産を守る手段になり、投資に慎重な人にも使いやすいという意見もあります。
一方、反対の立場では、NISAは「貯蓄から投資へ」を進める制度であり、預金に近い国債を対象にすると趣旨に反するという指摘があります。税収が減って国債の発行が増えれば、かえって長期金利を押し上げるおそれがあるとの見方も出ています。個人向け国債の利率が銀行の定期預金を上回れば、預金が銀行から流れ出て、銀行の経営に影響するという懸念もあります。さらに、相続税の優遇を伴う場合は、富裕層への優遇という批判を受けかねません。
自民党内にも慎重論が少なくないとされ、税制改正大綱に盛り込まれるかどうかは不透明です。
「国債の利回りが上がっている今こそ、個人向け国債を使いやすくする策を打つべきだと思います」
物価高のなか問われる 家計の手取りを増やす議論
物価高が続くなか、家計が自由に使えるお金を増やす対策は待ったなしです。国債NISAは、利子にかかる税金を軽くして手取りを増やすという点で、減税の一つの形とも言えます。ただし、「貯蓄から投資へ」という大きな方針との整合性や、国の税収への影響を無視することはできません。
非課税にする代わりに国の税収が減る以上、財源や国債の発行にどのような影響が出るのかを、数字で示す必要があります。実際、金融庁の要望書では、減収見込額の欄が空欄のままです。国民の理解を得るためには、対象となる範囲、非課税の上限、実施の期限、そして効果の見通しを、具体的に明らかにすべきです。
国民民主が法案を提出したことで、国債NISAは国会で議論される土台ができました。国民の暮らしに役立つ制度かどうかを、各党が数字と根拠をもって比べることが求められます。岸田氏の慎重な発言は、その議論に重い一石を投じました。
「投資か貯蓄かという理屈より、手取りが増える実感がほしいです。早く結論を出してください」
まとめ
- 岸田文雄氏(元首相)は2026年11月6日、国債NISAについて「慎重に検討する必要があるのではないか」と発言
- 金融庁は2027年度の税制改正要望に「国債に関する税制の検討」を盛り込んだが、要望書にNISAの文言や具体案はない
- 新NISAは年間最大360万円、生涯1,800万円まで非課税で、個人向け国債の利子には20.315%の税金がかかる
- 賛成論は国債の安定消化や手取り増、反対論は制度の趣旨や税収減、銀行への影響を指摘
- 国民民主は2026年7月10日に関連法案を提出しており、議論の行方が注目される
この活動はまだAIによる政策傾向の判定をしていません(次の評価で判定します)。 政策傾向を見る
この投稿は岸田文雄の公約「家計金融資産を貯蓄から投資にシフトさせるNISAの抜本的拡充や恒久化」に関連する活動情報です。この公約は達成率は0%と評価されています。
この投稿の岸田文雄の活動は、31点・活動偏差値47と評価されています。下記GOOD・BADボタンからあなたも評価してください。