2026-10-11 コメント投稿する ▼
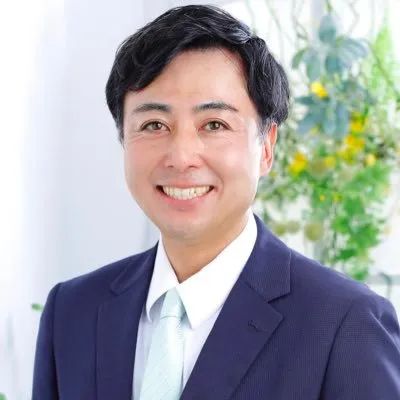
木原長官、消費減税の財源は歳出削減で確保へ
木原稔官房長官は、国民の関心が高い消費税減税の財源について、「無駄な歳出の削減」によって確保する方針を明らかにしました。 一方で、減税と並行して検討されている「就業者負担軽減支援金」については、具体的な支給額や対象者が年末の予算編成過程で議論されることになりそうです。 木原官房長官は、消費減税と同時に検討されている「就業者負担軽減支援金」についても言及しました。
木原稔官房長官は、国民の関心が高い消費税減税の財源について、「無駄な歳出の削減」によって確保する方針を明らかにしました。基金や補助金、租税特別措置(租特)といった既存の政策を徹底的に見直すことで、新たな借金(特例公債)に頼らない財政運営を目指す考えです。
一方で、減税と並行して検討されている「就業者負担軽減支援金」については、具体的な支給額や対象者が年末の予算編成過程で議論されることになりそうです。
現在、一部の政党や経済界からは、景気刺激や可処分所得の増加を目的とした消費税減税を求める声が上がっています。特に、物価高に苦しむ国民生活を直接的に支援する策として注目されています。しかし、その一方で、財源の確保が大きな課題となっています。2026年度の税収が100兆円規模になるとの試算もありますが、経済アナリストからは、安易な減税政策は財政をさらに悪化させかねないとの指摘も出ています。
こうした中、木原官房長官は、NHKの番組出演を通じて、財源確保の具体的な方向性を示しました。それは、「無駄な歳出の徹底的な見直し」です。具体的には、政策効果が薄いとされる基金や補助金、そして様々な税制上の優遇措置である租税特別措置(租特)などが対象になると見られます。
これらの政策を精査し、削減できた財源を消費減税の穴埋めに充てることで、財政規律を維持しつつ、国民負担軽減を図ろうという狙いです。これは、将来世代への負担を考慮し、安易な財政拡張に慎重な姿勢を示すものと言えるでしょう。
木原官房長官は、消費減税と同時に検討されている「就業者負担軽減支援金」についても言及しました。これは、中低所得の勤労者を対象に、税負担の増加分などを補填する目的があるとされています。しかし、その具体的な支給額や、どのような所得層や雇用形態の人々が対象となるのかといった詳細については、「年末までの予算編成の過程で検討していく」と述べるにとどまりました。この点について、具体的な制度設計が固まっていない現状が浮き彫りになった形です。
番組では、政府による電気・ガス料金への補助金が9月使用分で終了することについても質問がありました。木原長官は、日本の物価上昇率がG7諸国の中でも低い水準にあることを強調しつつ、「エネルギー価格の変動が料金にどう影響するか注視し、適切に対応したい」と述べ、今後の動向を慎む姿勢を示しました。
また、年内に改定される国家安全保障戦略などの安保関連3文書を踏まえた防衛費増額の規模については、「現時点で特定の水準を念頭に置いているわけではない」と明言を避けました。これらの発言からは、現政権が財政規律を意識しつつ、国民生活への影響や安全保障環境の変化に慎重に対応しようとしている様子がうかがえます。
消費税減税は、国民の可処分所得を直接的に増やし、景気下支え効果も期待できる一方で、その財源確保は極めて難しい課題です。木原官房長官が示した「歳出削減」という方針は、財政健全化への配慮を示すものですが、具体的にどの歳出をどれだけ削減できるのか、国民や関係各所の理解を得られるかが焦点となります。
特に、長年続いてきた租税特別措置などは、特定の業界や企業にとって死活問題となる可能性もあり、見直しには強い抵抗が予想されます。支援金の具体策が不明確な点も、国民の不安材料となりかねません。今後、年末の予算編成に向けて、これらの課題にどう向き合っていくのか、政府の舵取りが注目されます。
一方で、減税と並行して検討されている「就業者負担軽減支援金」については、具体的な支給額や対象者が年末の予算編成過程で議論されることになりそうです。
消費減税の背景
現在、一部の政党や経済界からは、景気刺激や可処分所得の増加を目的とした消費税減税を求める声が上がっています。特に、物価高に苦しむ国民生活を直接的に支援する策として注目されています。しかし、その一方で、財源の確保が大きな課題となっています。2026年度の税収が100兆円規模になるとの試算もありますが、経済アナリストからは、安易な減税政策は財政をさらに悪化させかねないとの指摘も出ています。
歳出削減の具体策
こうした中、木原官房長官は、NHKの番組出演を通じて、財源確保の具体的な方向性を示しました。それは、「無駄な歳出の徹底的な見直し」です。具体的には、政策効果が薄いとされる基金や補助金、そして様々な税制上の優遇措置である租税特別措置(租特)などが対象になると見られます。
これらの政策を精査し、削減できた財源を消費減税の穴埋めに充てることで、財政規律を維持しつつ、国民負担軽減を図ろうという狙いです。これは、将来世代への負担を考慮し、安易な財政拡張に慎重な姿勢を示すものと言えるでしょう。
支援金の具体的な中身
木原官房長官は、消費減税と同時に検討されている「就業者負担軽減支援金」についても言及しました。これは、中低所得の勤労者を対象に、税負担の増加分などを補填する目的があるとされています。しかし、その具体的な支給額や、どのような所得層や雇用形態の人々が対象となるのかといった詳細については、「年末までの予算編成の過程で検討していく」と述べるにとどまりました。この点について、具体的な制度設計が固まっていない現状が浮き彫りになった形です。
エネルギー価格と防衛費への言及
番組では、政府による電気・ガス料金への補助金が9月使用分で終了することについても質問がありました。木原長官は、日本の物価上昇率がG7諸国の中でも低い水準にあることを強調しつつ、「エネルギー価格の変動が料金にどう影響するか注視し、適切に対応したい」と述べ、今後の動向を慎む姿勢を示しました。
また、年内に改定される国家安全保障戦略などの安保関連3文書を踏まえた防衛費増額の規模については、「現時点で特定の水準を念頭に置いているわけではない」と明言を避けました。これらの発言からは、現政権が財政規律を意識しつつ、国民生活への影響や安全保障環境の変化に慎重に対応しようとしている様子がうかがえます。
財源確保の難しさと今後の展望
消費税減税は、国民の可処分所得を直接的に増やし、景気下支え効果も期待できる一方で、その財源確保は極めて難しい課題です。木原官房長官が示した「歳出削減」という方針は、財政健全化への配慮を示すものですが、具体的にどの歳出をどれだけ削減できるのか、国民や関係各所の理解を得られるかが焦点となります。
特に、長年続いてきた租税特別措置などは、特定の業界や企業にとって死活問題となる可能性もあり、見直しには強い抵抗が予想されます。支援金の具体策が不明確な点も、国民の不安材料となりかねません。今後、年末の予算編成に向けて、これらの課題にどう向き合っていくのか、政府の舵取りが注目されます。
まとめ
- 木原官房長官は、消費税減税の財源を「無駄な歳出の削減」で確保する方針を表明した。
- 具体策として、基金、補助金、租税特別措置の見直しを挙げ、赤字国債に頼らない姿勢を示した。
- 減税と併せて検討される「就業者負担軽減支援金」の詳細は、年末の予算編成過程で検討される。
- エネルギー価格高騰への対応や防衛費増額については、慎重な姿勢を示した。
この投稿の木原稔の活動は、73点・活動偏差値58と評価されています。下記GOOD・BADボタンからあなたも評価してください。